Domain leck-ortung.de kaufen?
Wir ziehen mit dem Projekt
leck-ortung.de um.
Sind Sie am Kauf der Domain
leck-ortung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leck-ortung.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
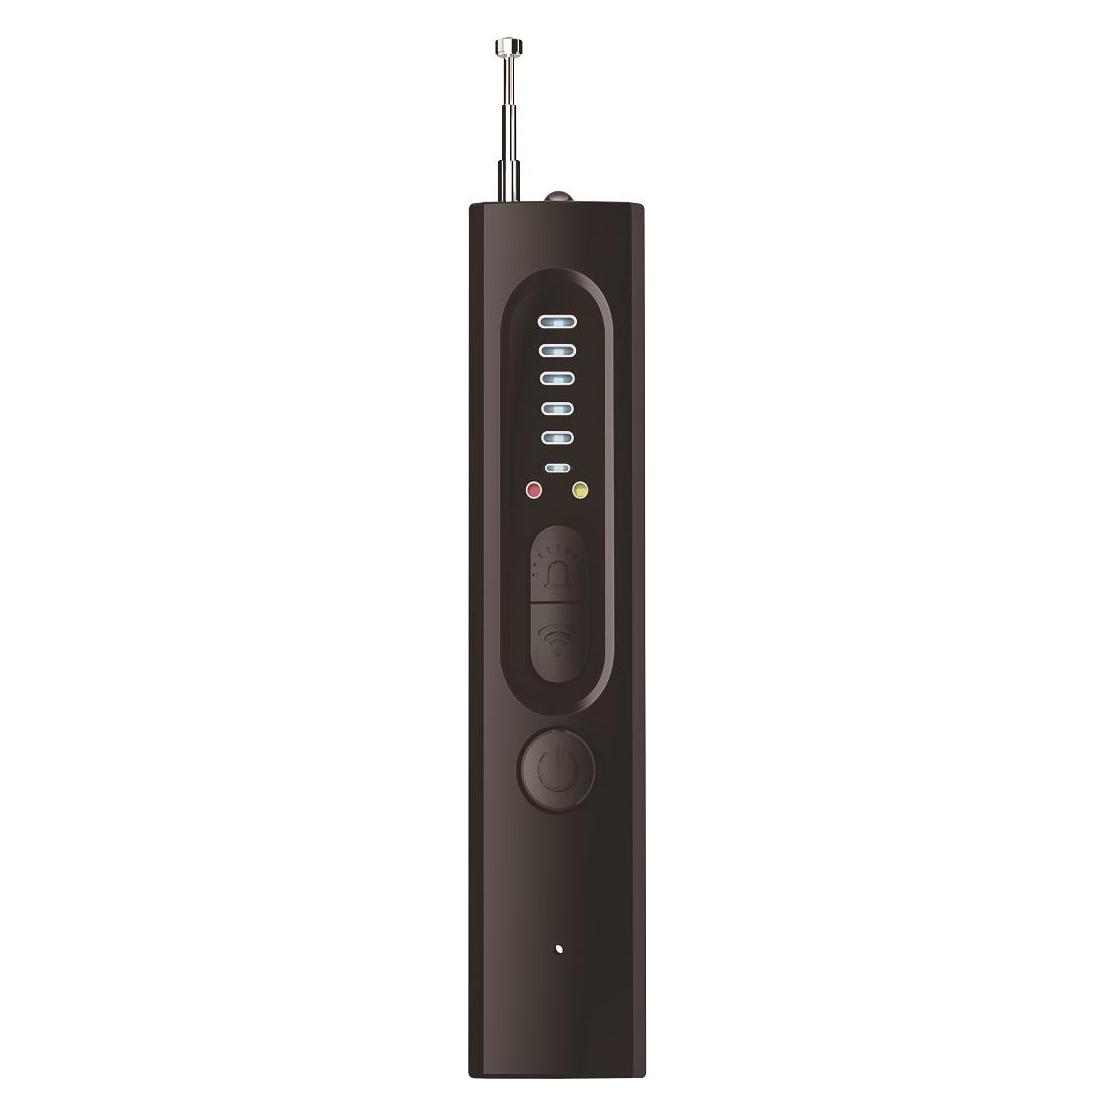
Rems, Detektor, Detect GS3 - elektronischer Leckagedetektor zur Ortung brennbarer GaseDer REMS Detect GS3 ist ein kompakter und leistungsstarker elektronischer Leckagedetektor, der speziell zur zuverlässigen Ortung brennbarer Gase wie Erdgas, Methan, Flüssiggas, Propan und Butan entwickelt wurde. Mit seiner handlichen Grösse, die der eines Kugelschreibers entspricht, ist er ideal für den Einsatz an schwer zugänglichen Stellen. Der Detektor erkennt selbst kleinste Lecks und signalisiert diese durch optische und akustische Warnungen. Dank der automatischen Selbstkalibrierung bei jedem Neustart ist eine regelmässige Wartung nicht erforderlich, was die Handhabung zusätzlich vereinfacht. Mit einem Gewicht von nur 50 Gramm ist der REMS Detect GS3 leicht und tragbar, sodass er überallhin mitgenommen werden kann, um Sicherheit bei der Nutzung von brennbaren Gasen zu gewährleisten. - Kompakte Grösse für einfache Handhabung - Optisches und akustisches Signal bei Leckagen - Automatische Selbstkalibrierung für wartungsfreien Betrieb.185,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerster, Andrea: Bleibender SchadenBleibender Schaden , Verlust und Neuanfang - der neue Roman von Andrea Gerster Anda sitzt auf dem Boden, neben ihr liegt Luk, den sie bei ihrer Heimkehr bewusstlos vorgefunden hat. Vermutlich ein Schlaganfall. Doch statt Hilfe zu holen, tut Anda - nichts. Sie ist wie gelähmt. Die Ergotherapeutin und Mutter von erwachsenen Zwillingen hat über viele Jahre langsam den Boden unter ihren Füssen verloren, und auch die Ehe mit Luk steckt in einer Dauerkrise. Als könnte Luks Zusammenbruch eine letzte Chance sein, versucht Anda mit aller Kraft, sich aus einem Leben zu befreien, dem sie nicht gewachsen ist - und das sie so nie wollte. Andrea Gerster balanciert in Bleibender Schaden auf gekonnte Weise zwischen Realität und Vorstellungen und lässt die Metamorphose einer Frau miterleben, die sich ihren Dämonen stellen und nochmals neu anfangen muss. Die Autorin nimmt uns auf eine innere Reise mit, die nach dem Verhältnis von Selbstbestimmung und Verantwortung fragt und sich dabei so spannend wie ein Krimi liest. 'Gerster führt ihre Leser genussvoll in die Irre und spielt mit ihren Erwartungen. Und wenn man glaubt, den Aufbau durchschaut zu haben, folgt wieder eine andere Wendung.' Andrea Lüthi, NZZ, zu Andrea Gersters Roman Verlangen nach mehr. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202503, Autoren: Gerster, Andrea, Seitenzahl/Blattzahl: 152, Keyword: Frau; Neuanfang; Realitätsverlust; Selbstsuche; Toxische Beziehung, Fachschema: Schweizer Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 127, Höhe: 21, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
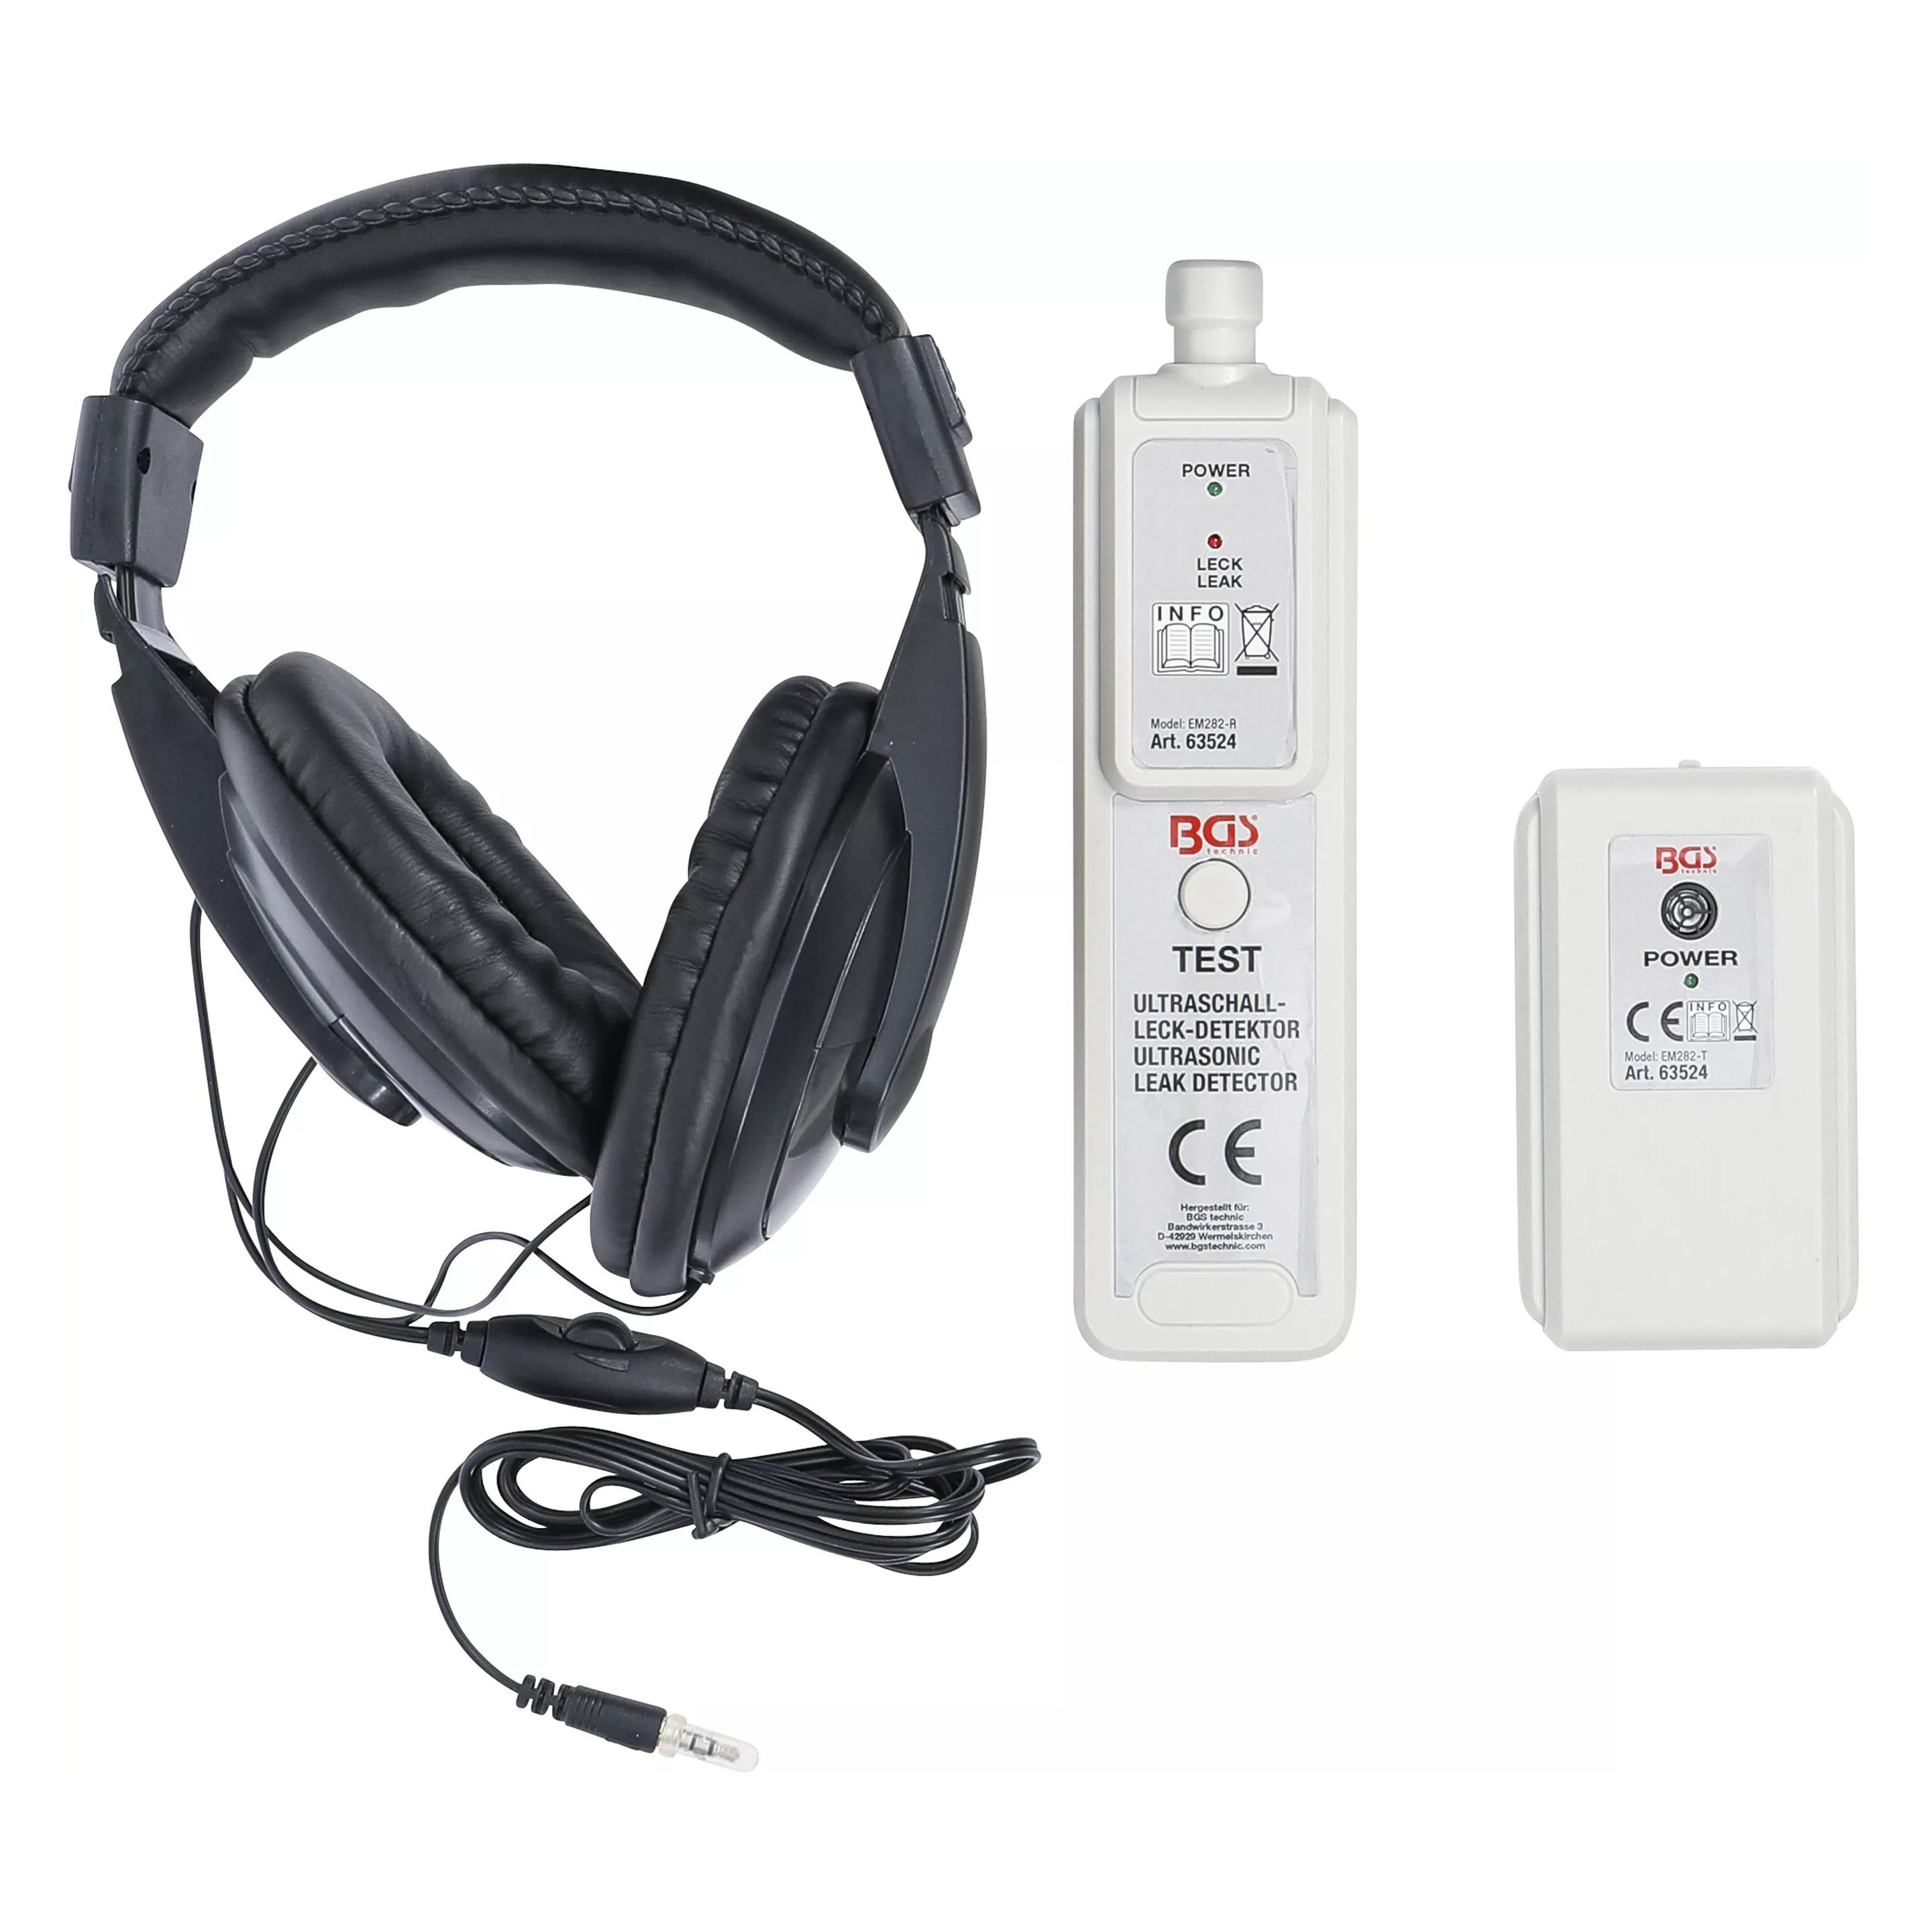
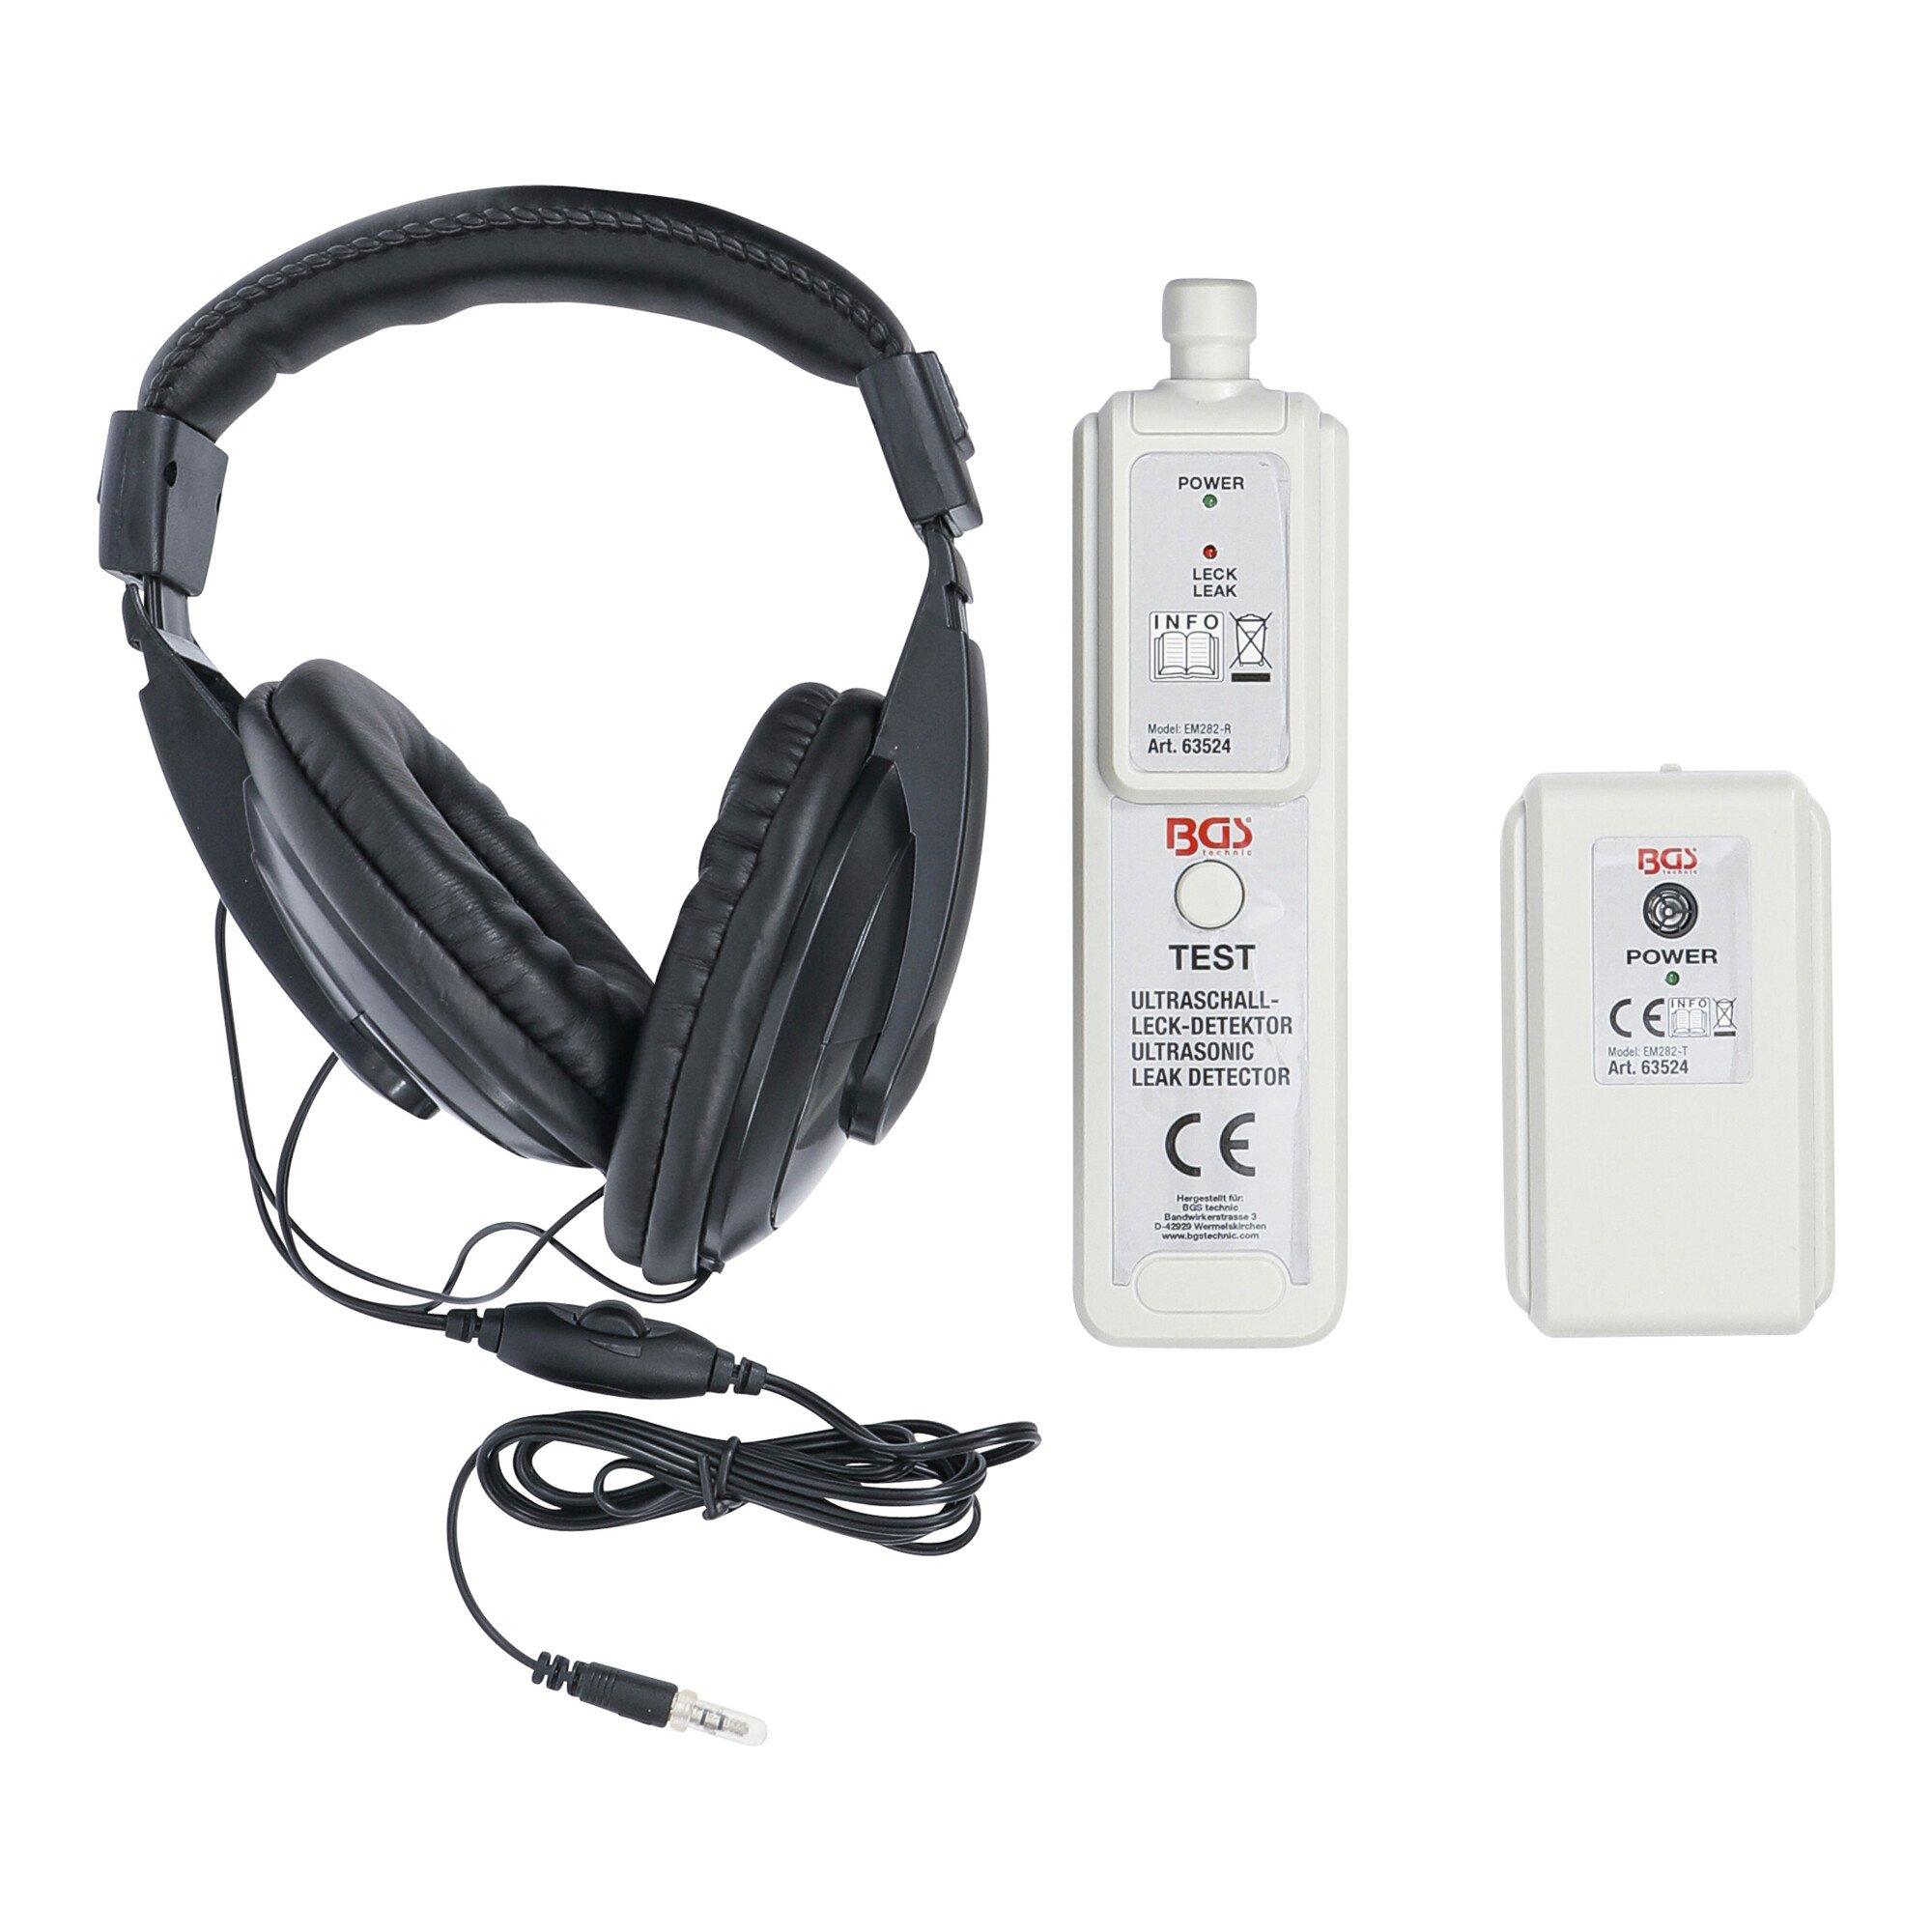
BGS Ultraschall-Leck-Detektor für Gas-, Luft-, Wasserbehälter 63524 ; BGS technic)Eigenschaften • zum zuverlässigen Auffinden von Leckagen an geschlossenen, unter Druck stehenden und drucklosen Druck- und Vakuumbehälternn• bestehend aus Ultraschall-Sender, Empfänger und Kopfhörern• mit optischer und akustischer Anzeigen• Frequenzgang 40 kHz +/- 2 kHzn• Temperaturbereich: 0 °C bis 40 °Cn• Relative Luftfeuchtigkeit max. 80 %n• Batterie 9 V, 6F22 oder gleichwertign• Größe 192 x 50 x 30mmn• Gewicht ca. 115 g (inkl. Akku) (63524)77,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Rems, Detektor, Detect GS3 - elektronischer Leckagedetektor zur Ortung brennbarer GaseDer REMS Detect GS3 ist ein kompakter und leistungsstarker elektronischer Leckagedetektor, der speziell zur zuverlässigen Ortung brennbarer Gase wie Erdgas, Methan, Flüssiggas, Propan und Butan entwickelt wurde. Mit seiner handlichen Grösse, die der eines Kugelschreibers entspricht, ist er ideal für den Einsatz an schwer zugänglichen Stellen. Der Detektor erkennt selbst kleinste Lecks und signalisiert diese durch optische und akustische Warnungen. Dank der automatischen Selbstkalibrierung bei jedem Neustart ist eine regelmässige Wartung nicht erforderlich, was die Handhabung zusätzlich vereinfacht. Mit einem Gewicht von nur 50 Gramm ist der REMS Detect GS3 leicht und tragbar, sodass er überallhin mitgenommen werden kann, um Sicherheit bei der Nutzung von brennbaren Gasen zu gewährleisten. - Kompakte Grösse für einfache Handhabung - Optisches und akustisches Signal bei Leckagen - Automatische Selbstkalibrierung für wartungsfreien Betrieb.185,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerster, Andrea: Bleibender SchadenBleibender Schaden , Verlust und Neuanfang - der neue Roman von Andrea Gerster Anda sitzt auf dem Boden, neben ihr liegt Luk, den sie bei ihrer Heimkehr bewusstlos vorgefunden hat. Vermutlich ein Schlaganfall. Doch statt Hilfe zu holen, tut Anda - nichts. Sie ist wie gelähmt. Die Ergotherapeutin und Mutter von erwachsenen Zwillingen hat über viele Jahre langsam den Boden unter ihren Füssen verloren, und auch die Ehe mit Luk steckt in einer Dauerkrise. Als könnte Luks Zusammenbruch eine letzte Chance sein, versucht Anda mit aller Kraft, sich aus einem Leben zu befreien, dem sie nicht gewachsen ist - und das sie so nie wollte. Andrea Gerster balanciert in Bleibender Schaden auf gekonnte Weise zwischen Realität und Vorstellungen und lässt die Metamorphose einer Frau miterleben, die sich ihren Dämonen stellen und nochmals neu anfangen muss. Die Autorin nimmt uns auf eine innere Reise mit, die nach dem Verhältnis von Selbstbestimmung und Verantwortung fragt und sich dabei so spannend wie ein Krimi liest. 'Gerster führt ihre Leser genussvoll in die Irre und spielt mit ihren Erwartungen. Und wenn man glaubt, den Aufbau durchschaut zu haben, folgt wieder eine andere Wendung.' Andrea Lüthi, NZZ, zu Andrea Gersters Roman Verlangen nach mehr. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202503, Autoren: Gerster, Andrea, Seitenzahl/Blattzahl: 152, Keyword: Frau; Neuanfang; Realitätsverlust; Selbstsuche; Toxische Beziehung, Fachschema: Schweizer Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 127, Höhe: 21, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
BGS Ultraschall-Leck-Detektor für Gas-, Luft-, Wasserbehälter 63524 ; BGS technic)Eigenschaften • zum zuverlässigen Auffinden von Leckagen an geschlossenen, unter Druck stehenden und drucklosen Druck- und Vakuumbehälternn• bestehend aus Ultraschall-Sender, Empfänger und Kopfhörern• mit optischer und akustischer Anzeigen• Frequenzgang 40 kHz +/- 2 kHzn• Temperaturbereich: 0 °C bis 40 °Cn• Relative Luftfeuchtigkeit max. 80 %n• Batterie 9 V, 6F22 oder gleichwertign• Größe 192 x 50 x 30mmn• Gewicht ca. 115 g (inkl. Akku) (63524)77,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments, Detektor, Elektrostatik Messgerät Elektromagnetisches Feld, Feuchtigkeit (Elektrosmogmessgerät)Elektrostatische Aufladungen sind in vielen Prozessen unerwünscht, in anderen Bereichen werden sie gezielt eingesetzt, um bestimmte Effekte zu erzielen. Mit dem mobilen Elektrostatik-Messgerät können vorhandene Aufladungen an beliebigen Materialien gemessen werden. Viele Kunststoffe sind nicht elektrisch leitend und können sich bis zur Entladung auf mehrere zehntausend Volt aufladen. Das kompakte Feldmeter ermöglicht die Messung von positiven und negativen elektrostatischen Aufladungen an Oberflächen bis zu einer Spannung von 60 Kilovolt. In Produktions- und Verpackungsbereichen können ungewollte plötzliche Entladungen zu Schäden an empfindlichen Bauteilen führen oder Prozesse negativ beeinflussen. Hier kann das Elektrostatik-Messgerät genutzt werden, um schnell und unkompliziert die bestehenden elektrostatischen Aufladungen zu messen. Auch die Wirksamkeit von Schutzmassnahmen an Produktionsanlagen oder in speziellen ESD-Bereichen lässt sich mit dem einfach zu bedienenden Feldmeter jederzeit kontrollieren.1119,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.